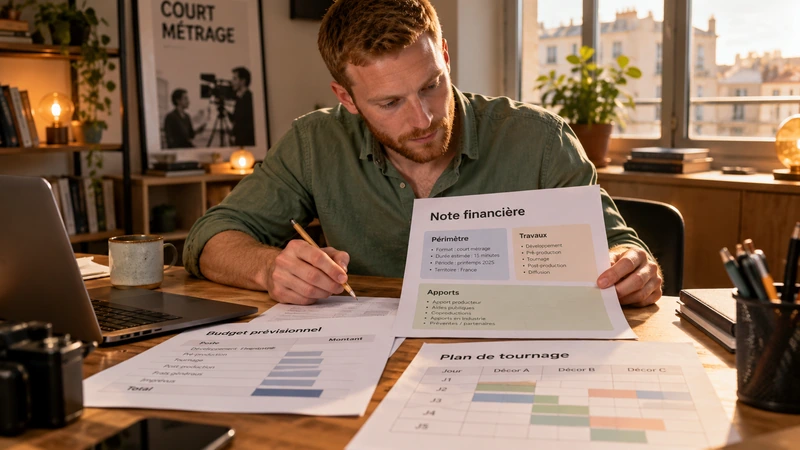
Un plan de financement non bouclé doit montrer le besoin restant sans faire passer les pistes pour des ressources garanties. Sa clarté permet au lecteur de comprendre le niveau de certitude, les démarches actives et les décisions encore nécessaires. Un tableau équilibré en apparence peut masquer un projet dont une grande part du financement reste ouverte.
Préparez un registre de preuves, une synthèse par états et une prochaine action pour chaque ligne incertaine. Le livrable rend le manque lisible. Il doit ensuite être adapté aux définitions, formulaires et conditions actuelles du guichet ou partenaire concerné.
Définir le besoin et la version du projet
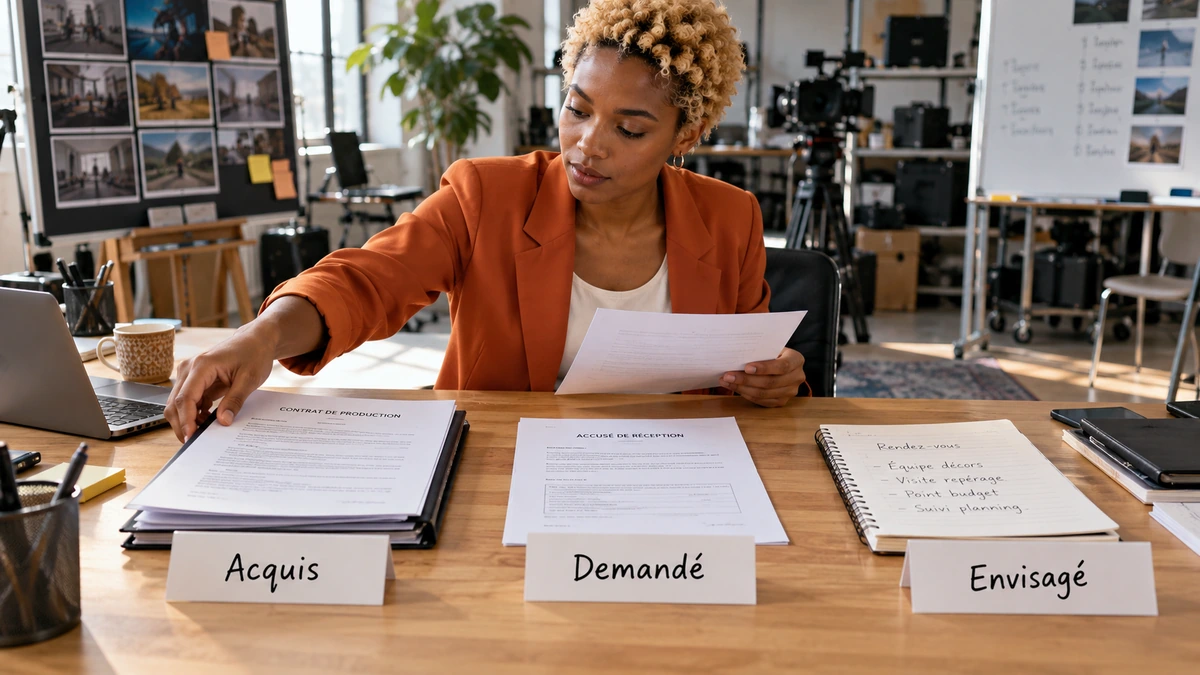
Indiquez périmètre, devise et version du budget. Un montant de développement n’est pas le coût complet de la production. Si plusieurs variantes existent, ne rassemblez pas leurs dépenses et leurs ressources dans un tableau qui semble décrire un seul scénario.
Dans notre exemple entièrement fictif, le besoin d’une version de film est de 40 000 euros. Le tableau recense 10 000 euros documentés avec leurs conditions, 20 000 euros de demandes déposées et 10 000 euros de pistes envisagées. La somme des lignes atteint 40 000 euros ; cela ne signifie pas que 40 000 euros sont disponibles.
Faites apparaître les catégories et le besoin non sécurisé. Les règles peuvent définir les financements confirmés ou admissibles de manière particulière. Gardez le détail réel des pièces même lorsqu’un formulaire utilise ses propres intitulés. Le lecteur doit pouvoir retrouver ce que votre état signifie.
Qualifier chaque ligne avec sa preuve
Utilisez le document et son contenu, pas l’impression laissée par l’échange. Un rendez-vous positif sans montant n’est pas un engagement chiffré. Un brouillon sur un portail ne prouve pas nécessairement qu’une demande a été soumise.
| Situation fictive | État de travail | Élément à conserver |
|---|---|---|
| Partenaire intéressé sans engagement | Envisagé | Compte rendu et point à confirmer |
| Dossier effectivement déposé | Demandé | Accusé et montant de la session |
| Décision avec réserves | Confirmé sous conditions à décrire | Décision, validité et conditions |
| Somme effectivement reçue | Versé | Référence de réception et affectation |
Les mots du tableau interne ne remplacent pas la lecture juridique ou administrative des pièces. La page Paiement de l’OFC, par exemple, décrit une demande de versement avec des documents requis. Ce cas suisse illustre pourquoi un soutien prévu et son paiement doivent être distingués ; ses conditions ne s’étendent pas à tous les financeurs.
Montrer le manque et les prochaines décisions
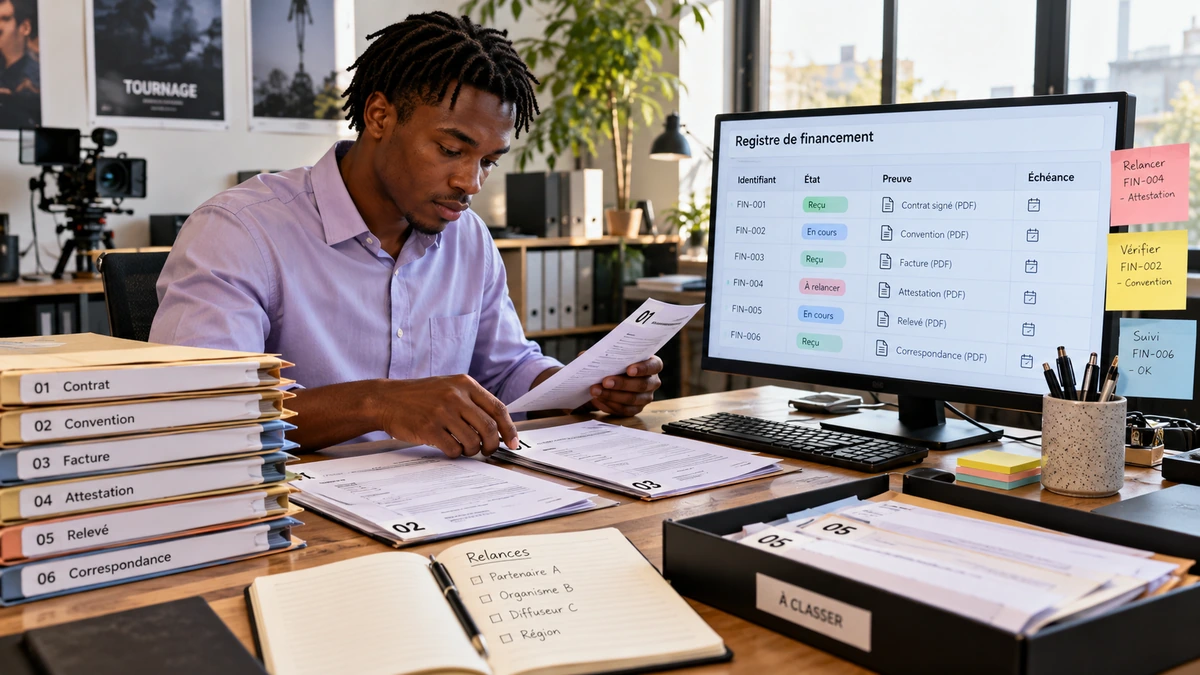
Dans notre exemple, 30 000 euros ne sont pas sécurisés par les seules lignes documentées à 10 000 euros, et ces dernières gardent encore leurs conditions explicites. Présentez cette lecture au lieu d’afficher seulement un total identique au budget.
Pour chaque demande, notez l’état, le montant, la session, les résultats attendus et la prochaine action. Pour chaque piste, précisez ce qu’il faut obtenir avant de changer son statut. Une nouvelle discussion n’autorise pas à modifier le total confirmé si elle n’apporte pas de pièce correspondante.
Si une demande est refusée ou retirée, actualisez-la. Renommer la même somme avec un partenaire hypothétique ne résout pas le manque. Ouvrez une décision de fabrication ou de calendrier : nouvelle démarche admissible, variante cohérente, report ou réexamen du projet. Les évolutions après un refus demandent une analyse de la situation réelle.
Séparer financement, dépenses et calendrier d’argent
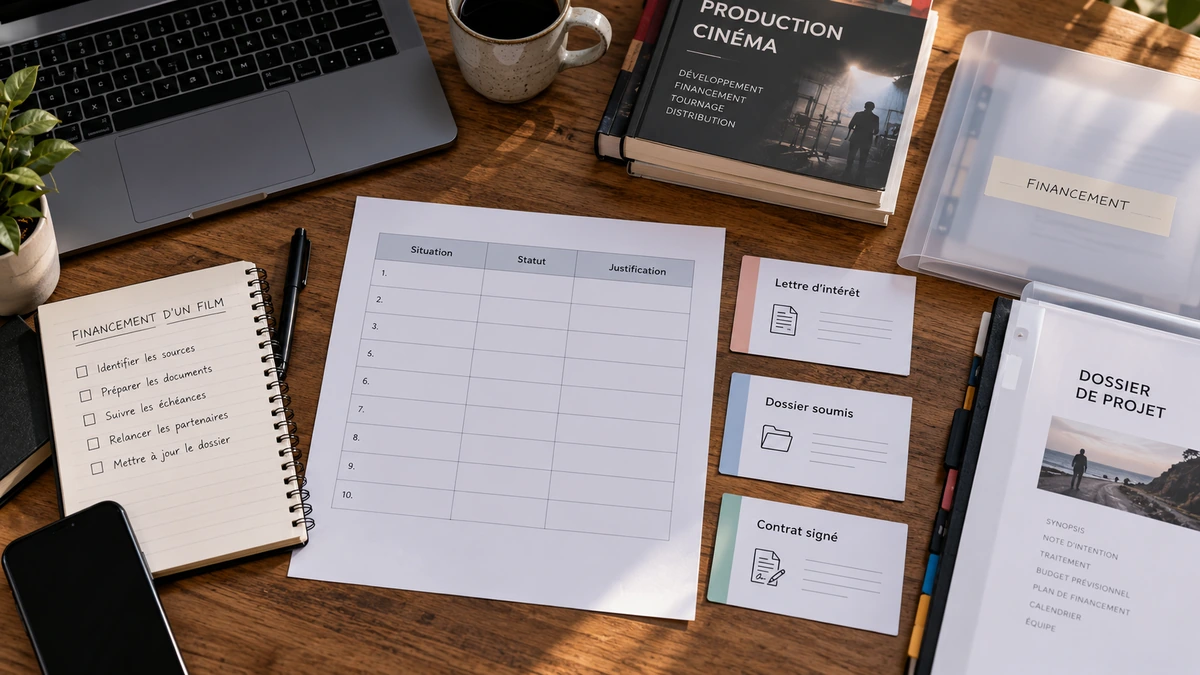
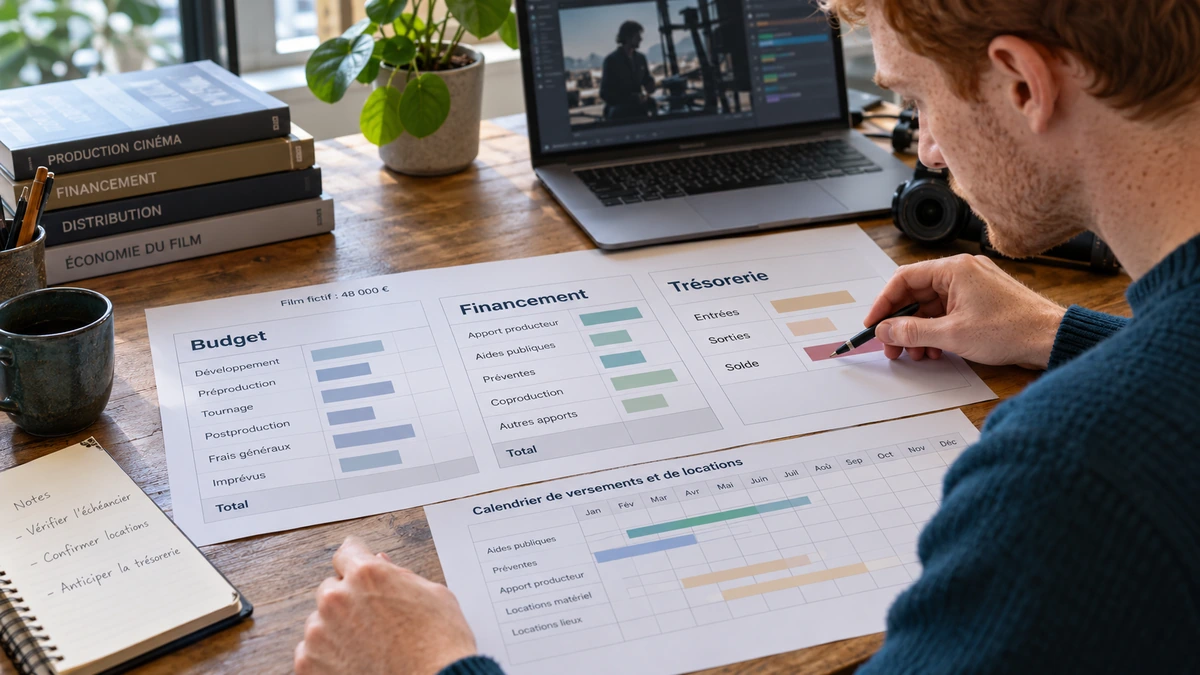
Un budget décrit les besoins de coût ; le plan de financement décrit les ressources et leurs états ; la trésorerie examine leur arrivée et les paiements dans le temps. Ces documents se rapprochent, mais ne rendent pas le même service.
Une somme documentée peut être versée selon des conditions et un calendrier qui ne couvrent pas la première dépense. Ne déduisez pas de l’équilibre du plan la possibilité de commencer immédiatement. Faites confirmer les règles du soutien, les engagements et les conditions appropriées avant d’engager la fabrication.
Gardez les valeurs d’origine lorsque plusieurs devises interviennent, puis l’hypothèse de conversion utilisée. Le présent guide n’impose pas un taux ni une méthode comptable universelle. Une variation doit être visible et les totaux de la même version doivent rester cohérents.
Justifier une mise à disposition sans la compter comme argent disponible
Pour un apport en nature, décrivez ce qui est réellement mis à disposition, par qui, pendant combien de temps et dans quelles conditions. Un prêt de matériel, une remise commerciale et une dépense payée par un partenaire ne doivent pas être fusionnés sous le même intitulé.
Dans notre exemple fictif, un propriétaire accepte de prêter un équipement pendant deux journées. La fiche conserve son accord, les dates, la quantité et la base proposée de valorisation. Si une référence d’évaluation est retenue, justifiez-la et distinguez cette valeur d’un paiement. Une estimation documentée ne prouve pas encore son admissibilité dans le formulaire d’une aide.
Vérifiez le traitement demandé par le financeur. Le CNC publie par exemple une attestation d’apports en industrie dans les documents de son aide sélective au documentaire audiovisuel. Ce modèle propre au dispositif ne doit pas être transposé automatiquement à un court métrage ou à une aide suisse. Demandez une précision officielle lorsque nature, plafond ou base de valeur restent ambigus.
Dans votre registre, reliez apport, dépense correspondante et justificatif pour éviter le double comptage. Si le prêt évite une location, ne le présentez pas à la fois comme argent reçu et comme paiement réellement effectué. La trésorerie doit encore montrer comment seront réglées les autres dépenses.
Pour l’exercice, comparez prêt gratuit, remise sur facture et règlement d’une facture par un partenaire. Notez leur preuve, leur effet sur les paiements et le traitement à confirmer dans le dispositif choisi. N’étendez pas ce raisonnement au travail des personnes pour contourner leur cadre d’emploi ou leur rémunération : ces sujets demandent une vérification distincte avec les personnes compétentes.
Vérifier le tableau avec des cas ambigus
Pour l’exercice, classez une lettre d’intérêt sans montant, une demande déposée, une décision conditionnelle et une campagne non lancée. Justifiez chaque état et indiquez la pièce qui vous ferait le modifier. En cas d’incertitude, gardez un état prudent et nommez la vérification nécessaire.
Reprenez ensuite le plan fictif de 40 000 euros. Simulez le refus d’une demande de 8 000 euros incluse dans les 20 000 euros demandés. Le budget reste identique si le film ne change pas ; le total des demandes actives devient 12 000 euros et le besoin encore à résoudre doit être présenté, sans transformer automatiquement le refus en nouvelle piste confirmée.
Votre remise comprend registre, synthèse et journal de versions. La formation Monter un dossier de financement pour son film approfondit cette qualification. La note de production pourra expliquer la stratégie, avec un tableau dont les états restent contrôlables par le lecteur.