Pour choisir un statut de photographe en France, commencez par décrire les activités que vous allez réellement exercer. Une commande de portraits, la vente d’une œuvre originale et un emploi salarié ne soulèvent pas les mêmes questions. Le nom de votre métier ne suffit pas à déterminer vos démarches.
Ce guide vous aide à préparer cette description, à distinguer régime social, fiscalité et forme d’exercice, puis à poser des questions précises aux organismes compétents. Il ne décide pas de votre classement individuel et ne calcule ni cotisations ni impôt. Les repères concernent la France et les sources officielles consultées le 30 octobre 2026.
Décrire vos activités avant de choisir une étiquette
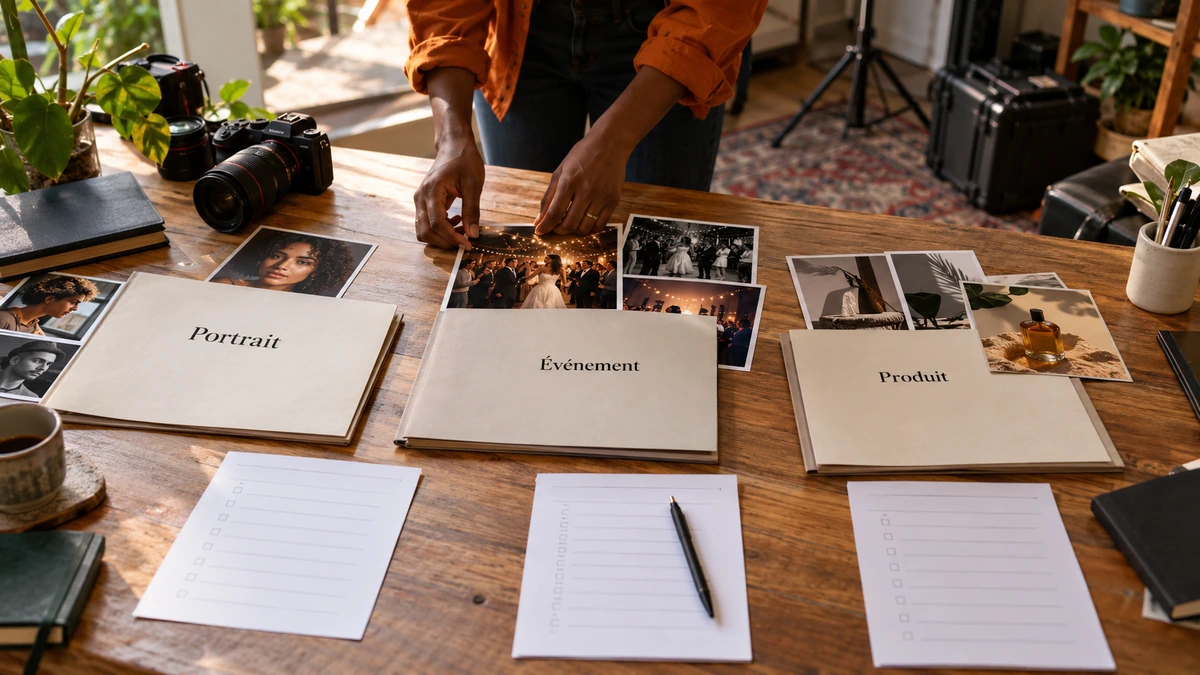
Écrivez ce que le client reçoit, ce que vous réalisez et comment vous travaillez. « Photographe indépendant » reste trop large. Préférez une description comme : prise de vues de produits, sélection et retouche, livraison de fichiers, avec usages prévus au devis. Ajoutez séparément les éventuelles ventes de tirages ou licences d’exploitation.
La nature du client ne tranche pas à elle seule la question. Une entreprise peut commander une création originale ; une personne privée peut acquérir une œuvre. Inversement, appeler une facture « droits d’auteur » ne transforme pas automatiquement une prestation en activité relevant des artistes-auteurs. Il faut examiner l’activité et ses conditions réelles.
Le tableau officiel des activités commerciales, artisanales et libérales permet de commencer ce repérage. Utilisez-le comme une entrée vers les démarches adaptées. Pour structurer votre offre et vos livrables, le guide développer son activité de photographe apporte un complément pratique, sans remplacer cette qualification administrative.
Séparer statut social, fiscalité et forme d’exercice
Dessinez trois colonnes : organisation de l’activité, protection sociale, déclaration des revenus. Ne remplissez pas les trois avec le même mot. Une entreprise individuelle décrit une forme d’exercice ; le régime social précise comment vos revenus sont traités pour la protection sociale ; un régime fiscal détermine notamment leur déclaration.
Cette distinction évite une confusion fréquente : micro-BNC et microentreprise ne désignent pas le même ensemble de règles. Le premier est un régime fiscal de bénéfices non commerciaux. Le second correspond à un cadre simplifié d’activité indépendante. N’en déduisez pas qu’un artiste-auteur au micro-BNC devient, pour cette raison, microentrepreneur.
Un emploi salarié constitue encore une autre situation. Le contrat, les responsabilités et les conditions de travail doivent être examinés, pas uniquement le souhait du donneur d’ordre de recevoir une facture. Le guide salariat ou prestation audiovisuelle aide à formuler les questions, sans fournir une décision applicable à tout photographe.
Vérifier si vos revenus relèvent des artistes-auteurs
La Sécurité sociale des artistes auteurs inclut la création d’œuvres photographiques originales dans les activités artistiques susceptibles de relever de ce régime. Ses démarches de début d’activité distinguent notamment les modalités déclaratives selon les revenus. L’affiliation dépend du contrôle des conditions d’activité, pas simplement d’une préférence personnelle.
Préparez un dossier descriptif : nature des images, rôle créatif, commande éventuelle, mode de rémunération et exploitation prévue. Une photographie protégée et une activité socialement classée sont deux questions liées, mais différentes. Évitez de résoudre l’une en produisant seulement un contrat de cession pour l’autre.
La fiche officielle de la branche photographie précise le périmètre à examiner. Si votre activité mélange création et prestations, soumettez les situations séparément. Un exemple concret accompagné de ses pièces est plus utile qu’une question générale comme « puis-je être artiste-auteur ? ».
DEVENIR PHOTOGRAPHE PROFESSIONNEL
Maîtrisez votre appareil et construisez une première offre de photographie.
Découvrir la formationExaminer la microentreprise et les activités cumulées
Service Public précise qu’une activité d’artiste-auteur relevant de ce régime ne s’exerce pas sous le régime de la microentreprise pour ses revenus artistiques. Sa page artiste et microentrepreneur présente aussi les possibilités de cumul avec d’autres activités, sous les conditions qui leur correspondent. Ce n’est donc ni une interdiction générale de travailler autrement, ni une autorisation de tout facturer indifféremment.
Pour chaque activité distincte, demandez quelles formalités, déclarations et obligations s’appliquent. Les formalités de création d’une microentreprise passent par le guichet unique. Effectuer une formalité ne règle cependant pas une erreur de qualification initiale : décrivez fidèlement l’activité avant de valider le dossier.
Pour les droits accordés à vos clients, conservez un document cohérent avec le travail prévu. Le guide définir les droits d’usage des photographies permet de préparer les supports, usages et destinataires. Il ne choisit pas votre régime social à la place de l’organisme compétent.
Construire votre fiche de qualification en trois projets
Prenez trois projets fictifs : des portraits pour une équipe, une série personnelle proposée à un éditeur et un poste salarié de photographe. Pour chacun, rédigez six lignes : activité réalisée, résultat livré, organisation du travail, rémunération prévue, droits demandés et document disponible. N’attribuez encore aucun régime définitif.
Ajoutez trois cases : information certaine, hypothèse, question à confirmer. « Le client demande vingt portraits retouchés » appartient à la première ; « cette commande relève forcément de tel régime » reste une hypothèse à vérifier. Indiquez quelle information manque pour que la question puisse recevoir une réponse utile.
Préparez ensuite une demande courte : « Je réalise cette activité dans ces conditions, voici la livraison et le mode de rémunération envisagés. Quelle démarche correspond à ce périmètre ? ». Utilisez uniquement vos documents nécessaires, avec un canal adapté, et conservez la réponse datée. Cet exercice produit une fiche exploitable, sans simuler une décision de l’administration.
Préparer une activité claire pour vos prochains clients
Avant de proposer une mission, vérifiez que votre description d’activité, vos documents commerciaux et votre organisation racontent le même travail. Une offre de photographie gagne en clarté lorsque le client comprend la préparation, la séance, la livraison et l’exploitation prévue. Le choix d’une formule administrative ne remplace pas cette construction professionnelle.
La formation Devenir photographe professionnel développe les bases de prise de vues, de lumière, de retouche, de workflow et de construction d’activité. Elle vous aide à préparer une offre concrète ; elle ne constitue pas une consultation fiscale ni une validation personnalisée de statut.
Refaites votre fiche lorsqu’une activité change : nouveaux types de commandes, cumul avec un emploi, collaboration ou exploitation différente. Reprenez alors les sources officielles et vos pièces réelles. Votre objectif est de pouvoir expliquer ce que vous faites et faire confirmer les points incertains, avec une trace qui servira aussi lors de vos prochaines démarches.
Pour aller plus loin.
Trois formations pour approfondir votre pratique.
VIVRE DU CINÉMA ET DE LA VIDÉO
Clarifiez votre place, vos preuves et vos prises de contact professionnelles.
Découvrir la formation
COMPRENDRE LE DROIT DU CINÉMA
Repérez les droits, autorisations et accords à examiner pour votre projet.
Découvrir la formation
DÉVELOPPER SON STYLE VISUEL
Construisez une identité visuelle à partir des choix que vous faites dans vos films.
Découvrir la formation